
“Todo delito que no se convierte en un escándalo no existe para la sociedad” (Heinrich Heine)1
Introducción
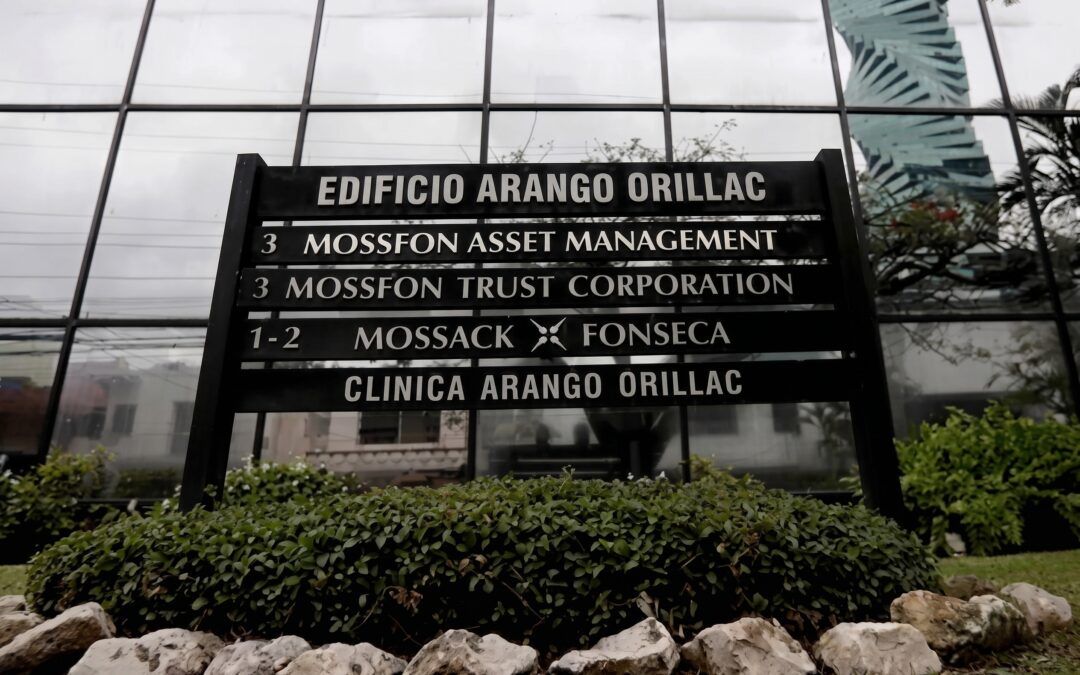
Son las 20:00 horas del 3 de abril de 2016, momento escogido por los periodistas del “Süddeutsche Zeitung”, Bastian Obermayer y Frederik Obermaier, para desvelar a través de la página web de dicho diario una de las mayores filtraciones sobre los fondos ocultos en paraísos fiscales, con epicentro en un bufete de abogados en Panamá: Mossack & Fonseca.
“En poco tiempo, #panamapapers se convierte, a través de cientos de miles de tuits, en el tema más destacado de Twitter. En todo el planeta. Al día siguiente, los papeles de Panamá son conocidos en todos los continentes” (Obermaier y Obermayer, 2016, p. 401).
Pero esta revelación, una de las más importantes del s. XXI por su tamaño y el número de documentos involucrados, había comenzado algo más de un año antes cuando, en el ordenador portátil de Bastian Obermayer apareció un mensaje:
[John Doe]: Hola. Soy John Doe2. ¿Te interesaría recibir unos datos? Me gustaría compartirlos.
Lo que siguió fue casi inimaginable: “Doe” comenzó a reenviar archivos que finalmente contenían 11,5 millones de documentos, cuatro décadas (1977-2015) de registros digitalizados de un bufete de abogados panameño (Mossack & Fonseca) especializado en crear, registrar y vender compañías offshore para clientes adinerados, con información sobre 214.488 entidades offshore conectadas a personas en más de 200 países y territorios (Farhi, 2016, abril 6).
Panamá, ese permanente e histórico paraíso fiscal.
Pero la historia había comenzado muchos años antes. El primer desembarco en el istmo de Panamá, ironía del destino, fue realizado en 1501 por los conquistadores españoles durante la expedición de Rodrigo de Bastidas. A este primer conquistador, y por una curiosa confluencia, se le atribuyó la profesión de notario de Triana (Sevilla), precursor en cierto modo de los modernos abogados que ayudaron a hacer de la República de Panamá un relevante e indiscutido paraíso fiscal (Chambost, 2005, p.352).
La ciudad de Panamá fue fundada el 15 de agosto de 1519 por Pedro Arias Dávila, siendo la primera ciudad española en las costas del Mar del Sur u Océano Pacífico y la más antigua de Tierra Firme que existe hasta nuestros días como ciudad3.
Desde sus orígenes, este territorio ha sido totalmente dependiente, en un principio de la Corona española (hasta 1821 en que proclamó su independencia) y seguidamente de la Gran Colombia de Simón Bolívar a la que se unió voluntariamente tras la independencia. No es hasta 1903 cuando logra independizarse de Colombia para caer en las manos de Estados Unidos, quien ocupó parte del estado recién proclamado e impidió con su armada cualquier atisbo de Colombia para restablecer su autoridad central.
Había nacido una nación por la gracia de Estados Unidos; de hecho, en la zona de aquel canal en el que se preveía obtener grandes ganancias ondeaba la bandera estadounidense … que el Gobierno panameño transfirió en 1903 a Estados Unidos y que no fue devuelto a Panamá hasta finales de 1999 (Obermaier y Obermayer, 2016, p. 25).
Y es a partir de entonces cuando hay que situar el nacimiento del lucrativo negocio de las “sociedades pantalla” en Panamá, que se materializó en la Ley 32, de 26 de febrero de 1927, sobre Sociedades Anónimas (publicada en la Gaceta Oficial 5.067 de 16 de marzo de 1927), garantizando la confidencialidad en todo lo relacionado con los fondos de su patrimonio, movimientos bancarios y, en especial, de los propietarios últimos de las mismas:
Artículo 1. Dos o más personas mayores de edad, de cualquiera nacionalidad, aun cuando no estén domiciliadas en la República, podrán constituir una sociedad anónima para cualquier objeto lícito, de acuerdo con las formalidades prescritas en la presente ley.
Esta ley que, salvo algunas pequeñas modificaciones en el transcurrir hasta nuestros días, no ha cambiado para nada el anonimato de los propietarios de las “sociedades anónimas” por ella reguladas.
Pero, evidentemente, la ley por sí sola no propicia el fraude fiscal y el blanqueo de capitales, que necesita, para ello, de la colaboración necesaria de una legión de bufetes de abogados ávidos del lucrativo negocio que con la misma se abría, y que también aportan su beneficio a las arcas del estado, bien a través del impuesto sobre las actividades económicas aplicado a estos bufetes, bien de las tasas cobradas por la constitución de sociedades.
Si a ello unimos que, unos pocos años antes, los Estados Unidos habían propiciado el nacimiento de uno de los paraísos fiscales más perjudiciales y secretos: Panamá, que “comenzó registrando barcos extranjeros4 en 1919 para ayudar a la Standard Oil a eludir impuestos y regulaciones” (Shaxson, 2014, p.53), tenemos el caldo de cultivo de las actividades principales que, casi noventa años después, se seguían desarrollando en este enclave extraterritorial cuando estalló el escándalo de los “Panama Papers” (González Martín, 2021).
Panamá, paradigma del “cumplimiento simulado”.
Durante la década de 1990 la actitud de la comunidad internacional hacia los entonces denominados “paraísos fiscales” y “centros financieros offshore” experimentó una profunda transformación: la condescendencia de sus regímenes fiscales y la opacidad de sus instituciones e instrumentos financieros comenzaron a ser denunciados por ser elementos desencadenantes o amplificadores de las crisis financieras, permitiendo el blanqueo de capitales y la financiación del terrorismo, así como consentir que las grandes corporaciones y los individuos más ricos huyeran de las autoridades fiscales de sus países de residencia (Woodward, 2016, p. 103) y (González Martín, 2021).
Desde entonces, este pequeño territorio en el istmo centroamericano ha venido sorteando los compromisos a los que se ha visto abocado a firmar por los grandes organismos internacionales (principalmente la OCDE), convirtiéndose en el paradigma del “cumplimiento simulado”5.
Transcurridas más de dos décadas y media sorteando a las organizaciones intergubernamentales, desde que Panamá fue incluida por la OCDE en su primera lista de paraísos fiscales en el año 2000, se ponen de manifiesto los continuos incumplimientos de sus compromisos, así como la escasa voluntad de implantar un marco de transparencia e intercambio de información con arreglo al modelo de dicho organismo.
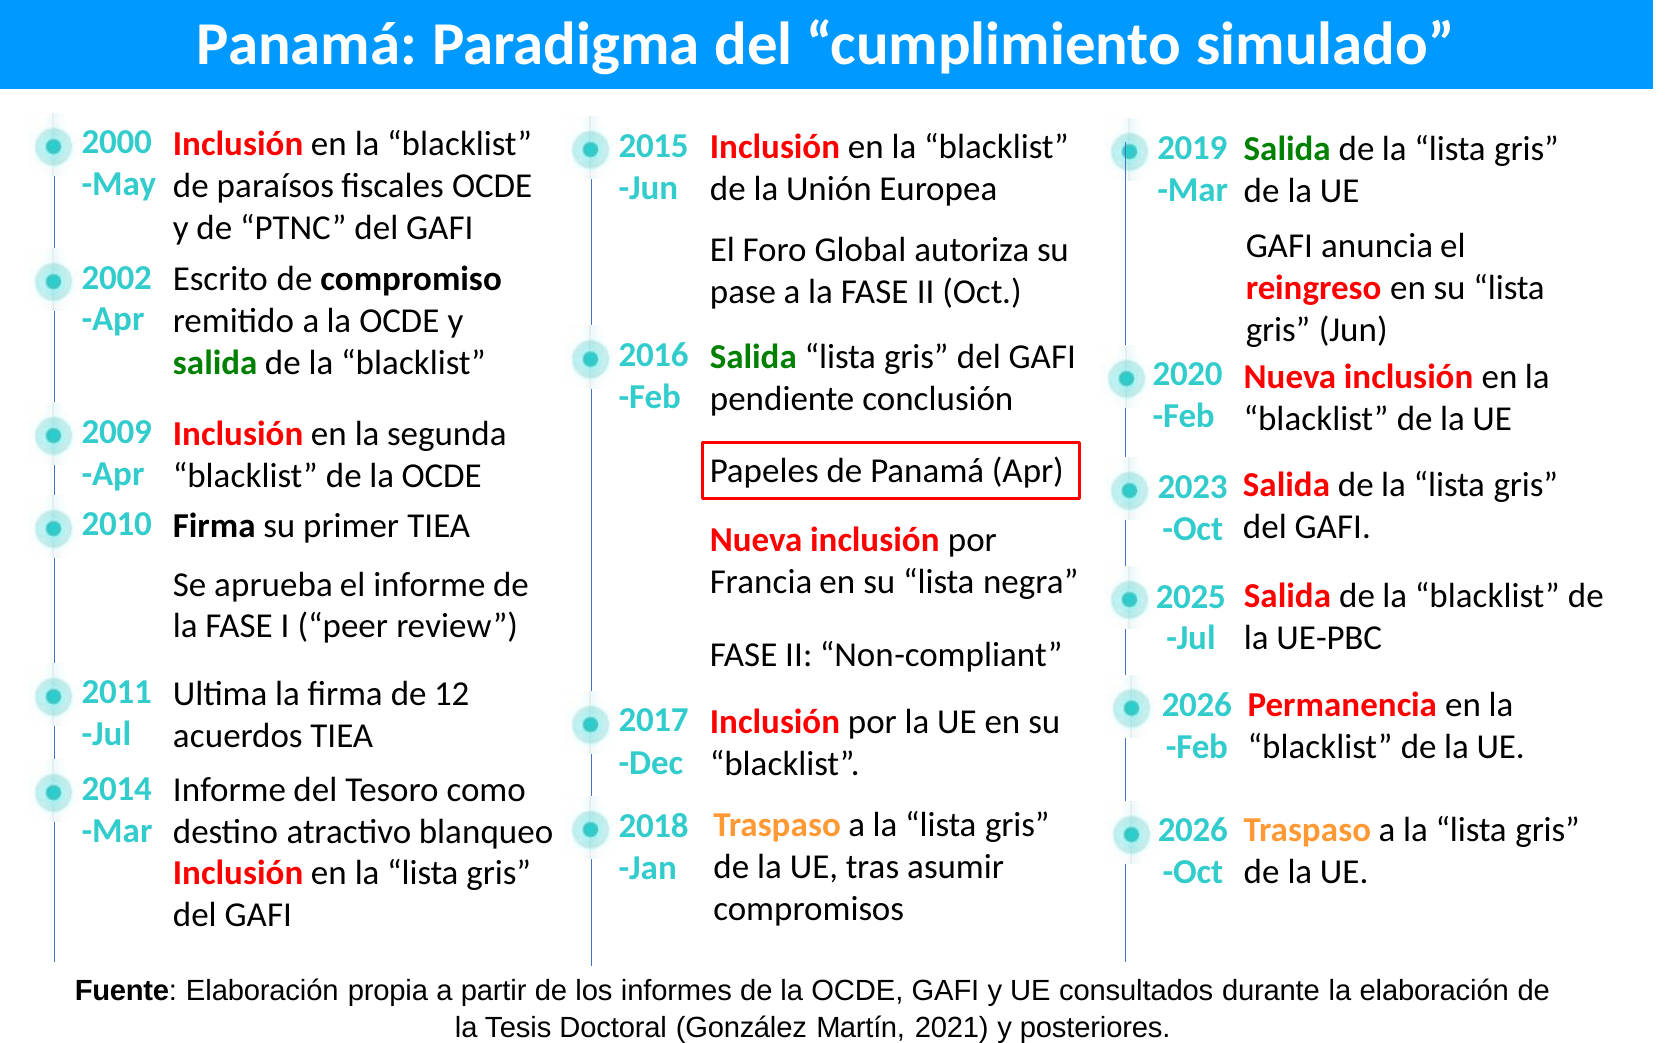
Un resumen de todo ello se recoge en el gráfico anterior que detalla los hitos más relevantes en los que Panamá se ha visto involucrada, desde su primera aparición en dicha lista.
Los Papeles de Panamá (Panama Papers, 2016).
Los “Papeles de Panamá” supusieron la mayor filtración de la historia de documentos relacionados con la evasión fiscal. La extensión del material filtrado resultó de tal envergadura que se necesitarían más de 38.000 libros de tamaño promedio para contener sus 11,5 millones de páginas. Dicha información revelaba la ocultación de propiedades de empresas, activos y evasión fiscal de cientos de personalidades del mundo entero, incluyendo jefes de estado y de gobierno, miembros de familias reales, líderes de la política mundial, personalidades de las finanzas, de los negocios y los deportes, y todo ello con origen en un único bufete de abogados panameños: MOSSACK & FONSECA6 (González Martín, 2021, p.508-519).
Tal evidencia se pone de manifiesto, tanto por el número de sociedades incluidas (214.488 entidades offshore), como por los paraísos fiscales en los que las mismas fueron registradas, tal y como se detalla en el siguiente cuadro:
Sociedades offshore constituidas desde 1977 (Mossack Fonseca) y los paraísos fiscales más populares
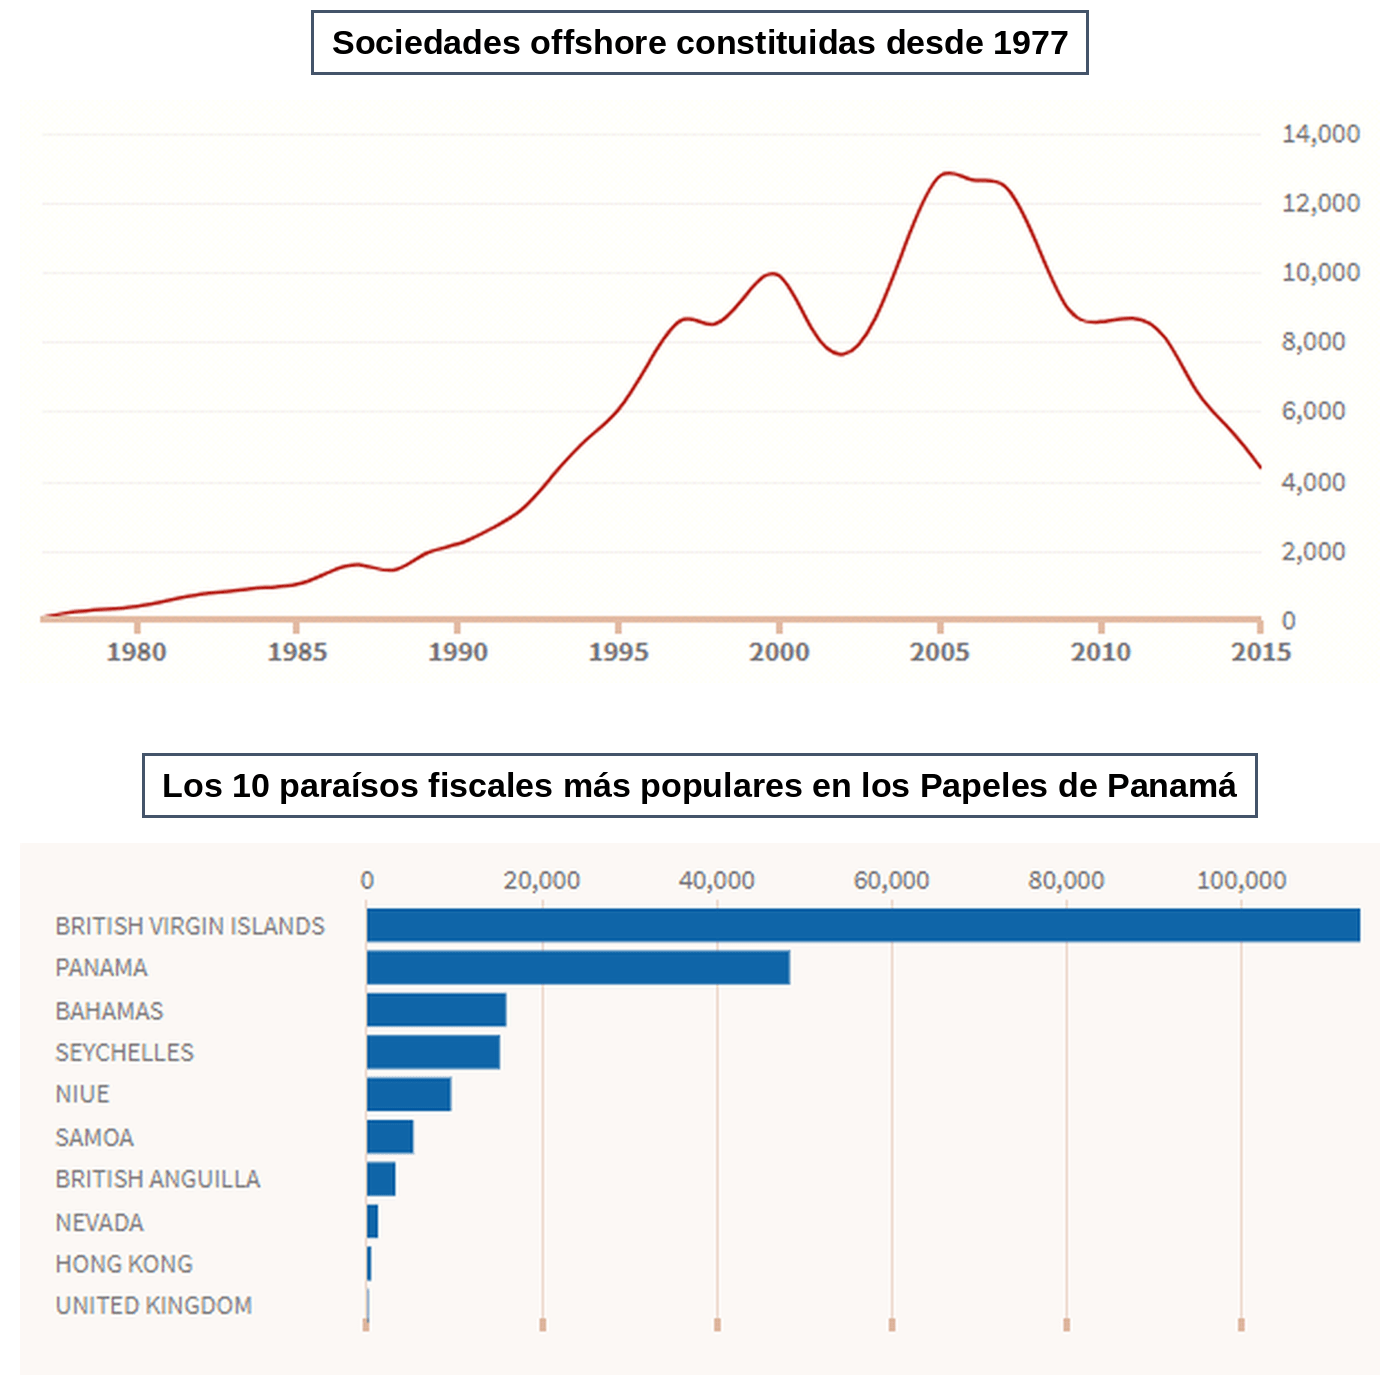
Fuente: Gráficos incluidos en el artículo “Explore the Panama Papers Key Figures” (ICIJ, 2017, enero 31). Recuperado de https://www.icij.org/investigations/panama-papers/explore-panama-papers-key-figures/
Y todo ello registrado a través de un único bufete, Mossack & Fonseca, con dos protagonistas:
- Jürgen Mossack, nacido en Fürth (Alemania) en 1948, fundó en 1977 un bufete en Panamá (Estudio Jurídico Jurgen R.D. Mossack), que se especializó en la constitución de empresas, y
- Ramón Fonseca Mora, natural de Panamá (1952), fundador del “Bufete Fonseca Mora”, que lo fusionó el 1 de marzo de 1986 con el de Jürgen Mossack, dando lugar al bufete “Mossack & Fonseca”.
No se pueden dejar de lado las conexiones políticas del bufete con las máximas autoridades del gobierno de Panamá ya que Ramón Fonseca ocupó desde 2009 el cargo de ministro consejero del entonces presidente Ricardo Martinelli (2009-2014), ocupando además una vicepresidencia del Partido Panameñista (2011-2012) y su presidencia desde 2014 tras el triunfo de Juan Carlos Varela (2014-2019), pero esa es otra historia.
Proceso Judicial (2017-2026)
Ambos abogados fueron detenidos el 10 de febrero de 2017 e investigados por las autoridades judiciales panameñas por blanqueo de capitales, anunciando Mossack & Fonseca el 14 de marzo de 2018 el cierre total de sus operaciones en Panamá y otros cuarenta países (El Confidencial, 2018, marzo 14).
La investigación por este caso duró hasta septiembre de 2019 en un largo proceso repleto de aplazamientos, que alargó el inicio del juicio hasta abril de 2024. La sentencia de este se hizo pública el 28 de junio de 2024, absolviendo el tribunal a los 28 acusados en el caso, incluidos los fundadores del bufete Mossack & Fonseca, al determinar que “las pruebas obtenidas de los servidores del bufete carecían de la debida cadena de custodia”, por lo que no se garantizaba su autenticidad e integridad. Ramón Fonseca no llegó a conocerla al haber fallecido unos días antes en un hospital de Panamá el 8 de mayo de 2024 (El Mundo, 2024, junio 29).
Sus ecos nos han llegado hasta hace unas pocas semanas, cuando el Tribunal Superior de Liquidación de Causas Penales de Panamá confirmó la sentencia absolutoria a favor de todos los procesados en el caso en un fallo emitido el 10 de agosto de 2026 (República Panamá Órgano Judicial, 2026, agosto 13).
Conclusiones
A pesar del daño reputacional infligido por la filtración del bufete Mossack & Fonseca, de su reiterada inclusión en las “blacklists” de prácticamente todas las organizaciones internacionales en los últimos veinticinco años, Panamá continúa siendo atractiva para los evasores fiscales y para todos aquellos que quieren mantener ocultas sus actividades, lícitas o ilícitas, y de ello son conscientes sus autoridades a las que les ha funcionado satisfactoriamente la táctica del “cumplimiento simulado”.
Aunque el bufete Mossack & Fonseca haya cerrado sus puertas y desaparecido de la escena actual, lo que es cierto y perfectamente verificable es que siempre quedarán legiones de servidores que, en forma de abogados, contables, asesores fiscales o gestores de banca privada de las entidades bancarias de siempre, se encargarán de seguir insistiendo en la bondad de los refugios fiscales y en ofrecer sus servicios como “sus expertos en deslocalizaciones, residencias y ciudadanías extranjeras, disputas bancarias y recuperación de cuentas bloqueadas, contratos, criptomonedas y mucho más”, aunque sea desde Panamá (Caporaso & Partners Law Office de Panamá, s.f.)7.
Y como para muestra basta un botón, a continuación, incluimos el enlace a un reciente artículo en un medio digital panameño, cuyo “director responsable” es el fundador del bufete Caporaso & Partners8, bajo el sugerente título de “Cómo vivir en Panamá pagando cero impuestos en 2025” (https://yoreportero.com/como-vivir-en-panama-pagando-cero-impuestos-en-2025/).
Pero el verdadero problema sigue radicando en la falta de transparencia sobre la información de los “beneficiarios últimos” de las sociedades anónimas panameñas. No obstante, y a pesar de que el 29 de marzo de 2021 entró en vigor en Panamá la Ley 81 sobre protección de datos personales, el tratamiento de estos datos por parte de las autoridades con fines de prevención, investigación, detección o enjuiciamiento de infracciones penales, o de ejecución de sanciones penales, queda fuera del ámbito de aplicación de dicha ley (nuevamente el “cumplimiento simulado”). Por ello, el gobierno de Panamá debería abordar las deficiencias del marco propuesto para un régimen de beneficiarios finales en el país y avanzar hacia su implementación para poner fin al abuso de las sociedades anónimas.
Como señala la organización Transparency International, la comunidad internacional -y en particular el GAFI, como organismo normativo mundial en materia de lucha contra el blanqueo de capitales- debería revisar de una vez por todas las normas internacionales sobre transparencia de los beneficiarios finales. Esto contribuirá a ofrecer mayor claridad y orientación a los países sobre las medidas que deben implementarse para garantizar que las autoridades competentes dispongan, de manera oportuna, de información precisa, adecuada y actualizada sobre la titularidad real. Al hacerlo, el GAFI debería aprender de la experiencia pasada y no insistir en medidas que, claramente, han fracasado en diversos países (Transparency International, 2021, septiembre 30).
1 https://es.wikiquote.org/wiki/Heinrich_Heine
2 El Cambridge Advanced Learner’s Dictionary & Thesaurus define a “John Doe” como “un nombre utilizado en un tribunal de justicia para una persona cuyo nombre real se mantiene en secreto o no se conoce” [https://dictionary.cambridge.org/es/diccionario/ingles/john-doe]. En castellano vendría a equivaler a las expresiones “fulano de tal”, “mengano” o “zutano” [https://dle.rae.es/?w=zutano].
3 https://es.wikipedia.org/wiki/Historia_de_Panamá
4 La novedad en este ámbito es que, en 1993, Panamá superó por primera vez a Liberia y se convirtió en el principal país de abanderamiento, con una cifra oficial de 12.368 buques al 19 de abril de 1993 (lo que representaba una capacidad de carga de 74,8 millones de toneladas de arqueo bruto) (Chambost, 2005, p.355)
5 Para profundizar en este concepto, véase González Martín (2021, p.363-369)
6 Mossack & Fonseca era una firma de abogados, poco conocida pero poderosa, con sede en Panamá, que tenía sucursales en Hong Kong, Miami, Zúrich y más de 35 lugares en todo el mundo, y una de las principales creadoras mundiales de “sociedades pantalla” (“shell companies”).
7 Uno de los sorprendentes videos “formativos” incluidos en su página web puede visualizarse en https://www.youtube.com/watch?v=5dTPHP2MkN0&feature=youtu.be
8 Giovanni Caporaso Gottlieb, autoproclamado Príncipe Regente de Bir Tawil, minúsculo territorio de 2.060 km² situado en el desierto del Sahara, entre Egipto y Sudán, que no es reclamado por ningún país. (https://birtawilprincipality.com/es/principe-regente/)
Referencias:
- Caporaso & Partners Law Office de Panamá. (s.f.) Recuperado 23 de octubre de 2026, de https://www.caporasoandpartnerslawofficepanama.com/es
- Chambost, E. (2005). Guide Chambost des paradis fiscaux. Lausanne: Favre.
- El Confidencial. (2018, marzo 14). Mossack Fonseca no logra sobrevivir a los papeles de Panamá y cierra sus oficinas. El Confidencial. Recuperado 22 octubre 2026, de https://www.elconfidencial.com/empresas/2018-03-14/cierra-mossack-fonseca-bufete-papeles-panama_1535807/
- El Mundo. (2024, junio 29). Absuelven a 28 acusados de blanqueo de capitales en el caso de los Papeles de Panamá. El Mundo. Recuperado 22 octubre 2026, de https://www.elmundo.es/economia/2024/06/29/667fa7b7e4d4d81c558b4574.html
- Farhi, P. (2016, abril 6). ‘Hello. This is John Doe’: The mysterious message that launched the Panama Papers. The Washington Post. Recuperado 17 junio 2026, de https://www.washingtonpost.com/lifestyle/style/hello-this-is-john-doe-the-mysterious-message-that-launched-the-panama-papers/2016/04/06/59305838-fc0c-11e5-886f-a037dba38301_story.html
- González Martín, J. M. (2021). Paraísos Fiscales: Origen, evolución y situación actual. ¿Se avanza realmente hacia su desaparición? (Tesis Doctoral). Universidad Autónoma de Madrid. Recuperado de https://repositorio.uam.es/handle/10486/695984
- Obermaier, F., & Obermayer, B. (2016). Los papeles de Panamá: El club mundial de los evasores de impuestos. Grupo Planeta Spain.
- República Panamá Órgano Judicial. (2026, agosto 13). Confirman sentencia absolutoria en caso Panama Papers y Lava Jato. Recuperado 22 octubre 2026, de https://www.organojudicial.gob.pa/noticias/confirman-sentencia-absolutoria-en-caso-panama-papers-y-lava-jato
- Shaxson, N. (2014). Las Islas del Tesoro. Los Paraísos Fiscales y los hombres que se robaron el mundo. Ciudad Autónoma de Buenos Aires, Argentina: Fondo de Cultura Económica.
- Transparency International. (2021, septiembre 30). Panamá: Corporate Service Providers still guarding Anonymous Companies. Recuperado 23 octubre 2026, de https://www.transparency.org/en/news/panama-corporate-service-providers-beneficial-ownership-panama-papers
Jose Mauro González Martín
Offshore World Researcher
Instituto de Formación en PBC/FT Prof. Pedro Morón
mauro.gmartin@gmail.com